Прашањето за тоа кој ги обезбедува глобалните синџири на исхрана отвора важни дискусии за економската моќ на светските пазари. Анализата и рангирањето засновани врз официјалните податоци од Светската трговска организација – СТО даваат увид во глобалниот земјоделски извоз, откривајќи клучна закономерност: „иако храна се произведува насекаде, глобалната трговија со храна е екстремно концентрирана во рацете на мал број земји“.Податоците подолу прикажани јасно покажуваат дека само 10 земји генерираат речиси половина од вкупниот глобален извоз на земјоделско-прехранбени производи
Франција (Европа): 38,7 милијарди долари (2,6%од глобалниот извоз)
Дополнителен преглед: Увозната зависност од стратешки житни култури на Балканот
Прашањето за снабдувањето со стратешки житни култури (пченица, пченка и јачмен) го претставува јадрото на прехрамбената сигурност на сите балкански економии. Иако регионот има долгогодишна аграрна традиција, анализата на трговскиот биланс открива остра оска на зависност од регионалните аграрни лидери. Повеќето земји од Западен Балкан имаат структурна дефицитарност во производството на жито.Нашето производство на пченица во просек задоволува околу 55% до 60% од годишните домашни потреби (кои изнесуваат околу 300.000 до 330.000 тони). Останатиот дефицит од околу 40% (пченица и брашно) се покрива преку редовен увоз. Босна и Херцеговина од сопственото производство на пченицата задоволува само околу 50% до 55% од потребите , при што годишно увезува помеѓу 250.000 и 400.000 тони пченица за мелничката индустрија. Црна Гора е речиси целосно увозно зависна каде што увозот задоволува над 80% до 90% од нејзините потреби.Хрватска не е увозно зависна, и во последните години во просек произведува 800.000 и 1.000.000 тони пченица годишно, при што домашните потреби на мелничарската индустрија изнесуваат околу 400.000 тони годишно. Тоа значи дека Хрватска произведува двојно повеќе пченица од она што ѝ е потребно за сопствена потрошувачка. Поради големиот производствен вишок, Хрватска годишно извезува околу 400.000 до 500.000 тони пченица, главно во земјите од Европската Унија (како Италија, Словенија и Германија). Хрватска извезува евтино жито во Италија и Германија, а истовремено увозува енормни количини замезнато тесто, брашно и готови пекарски производи (над 115.000 тони пекарски производи годишно). Во контекст на балканската аграрна геометрија, Србија настапува како главен регионален извозен гигант за Македонија, Босна и Херцеговина и Црна Гора , пред се благодарение на житоносните потенцијали на Војводина. Според официјалните податоци од Републичкиот завод за статистика на Србија (РЗС) конкретно за 2026 година остварено е производство од приближно 3,97 милиони тони (3.966.000 тони), што е зголемување за 7,7% во однос на 2025 година. За задоволување на целокупната домашна потрошувачка (мелничко-пекарска индустрија, исхрана на населението, сточна храна и семенски материјал), на Србија ѝ се потребни околу 1,5 до 1,8 милиони тони пченица годишно. Ова значи дека со просечно годишно производство од 3,5 до 4 милиони тони, Србија остварува извозен вишок од преку 2 милиони тони пченица секоја година. Токму овие количини ѝ овозможуваат да биде главен извозник на жито и брашно во регионот на Западен Балкан.
Компанијата „Агроунија“ како научен триумф и доказ за македонскиот аграрен потенцијал
Аграрниот сектор во Северна Македонија е исполнет со бројни контрадикции, но ниту една не ја одсликува системската нелогичност на домашниот пазар толку прецизно како парадоксот на производството на пченица. Додека македонските земјоделци од година во година се соочуваат со егзистенцијални проблеми, нерентабилност и ниски откупни цени на меркантилното жито, во земјата постои децениски научен и агрономски капитал кој создава елитен семенски материјал со кој се засејуваат некои од најплодните полиња на Балканот. Во центарот на овој парадокс се наоѓа македонската семенска куќа „Агроунија“, чиј модел на успех на меѓународниот пазар истовремено го осветлува главниот дефект на домашното меркантилно производство. Семенската куќа „Агроунија“ со години претставува еден од светлите примери за тоа како домашната земјоделска наука (генетика и селекција) можат да создадат производ со врвна додадена вредност. Преку долготрајна селекција и создавање сопствени сортни линии, оваа фирма разви семенски материјал со извонредни карактеристики. Развиени во климатските услови на Македонија, овие сорти покажуваат висока отпорност на климатски стрес и екстремни топлински бранови. Сортите на „Агроунија“ се одликуваат со висок протеински состав, што ги прави да бидат современа основа за прехранбената и мелничката индустрија. Поради овие својства, големите агро-комбинати и земјоделски куќи во Србија (особено во Војводина) со години го препознаваат овој квалитет и го увезуваат овој македонски семенски материјал. Србија, како регионална земјоделска велесила, инвестира во македонската генетика за да ги обнови сопствените семенски фондови и да обезбеди висок и стабилен род.
Структурен парадокс
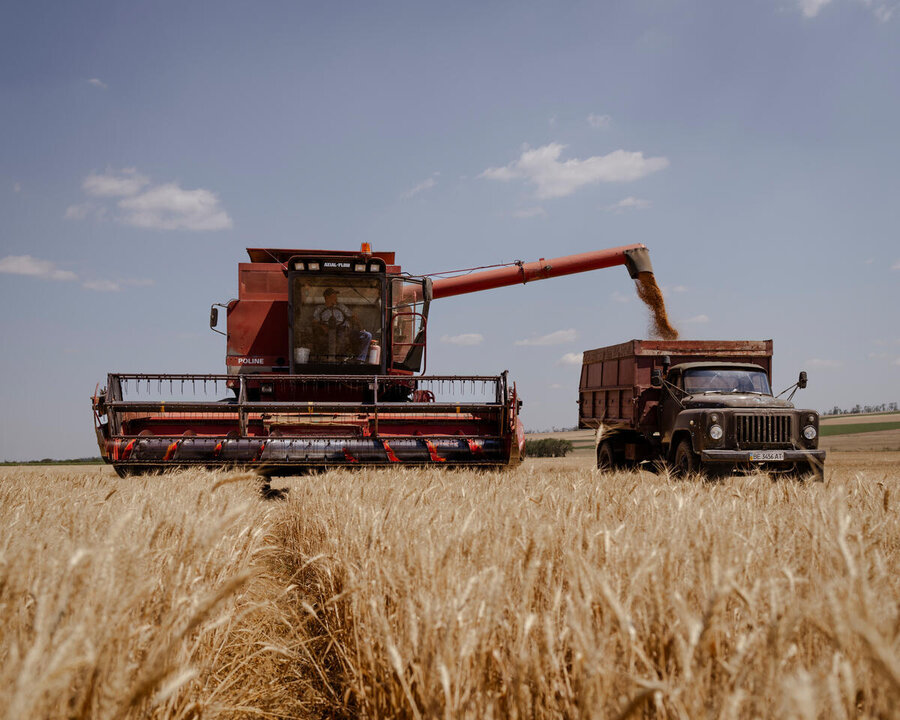
Парадоксот настанува во моментот кога македонското елитно семе ќе ја премине границата и ќе биде засеано на српските ниви. Тука настапува острата разлика во производните структури меѓу двете земји. За разлика од Македонија, каде што земјоделските парцели се иситнети и раситнети на мали површини, во Србија истото тоа македонско семе се сее на окрупнети, непрекинати површини од стотици хектари. Кога истото семе се одгледува со современа механизација, и во големи количини, трошокот за гориво, работна рака и амортизација по килограм произведено жито во Србија е значително понизок отколку во Македонија. Откако српските производители ќе остварат приноси од 5,5 до 6,1 тони по хектар благодарение на македонското семе, Србија генерира извозни вишоци. Потоа, тоа исто жито се извезува назад во Македонија како евтина меркантилна пченица или брашно, по цена на која што македонскиот земјоделец (кој е оптоварен со високи трошоци) не може да биде конкурентен. Македонија има сè што е потребно да произведе врвна пченица, што го потврдува и побарувачката за семето од „Агроунија“. Недостатокот лежи во системската организација на пазарот. Приказната за „Агроунија“ и извозот на семенски материјал во Србија е потсетник за огромниот, но неискористен потенцијал на македонскиот аграр. Таа јасно покажува дека Македонија ги има сите предуслови за аграрна самостојност и висок квалитет.
Референци:
World Trade Organization. (2025). World trade in agricultural products: Agricultural trade statistics and export analysis. World Trade Organization.
International Monetary Fund. (2026). World economic outlook: Inflation projections and commodity market developments. International Monetary Fund.
Државен завод за статистика. (2025). Земјоделство во Република Северна Македонија: Површини, приноси и производство на житни култури (Статистички преглед). Државен завод за статистика на РСМ.